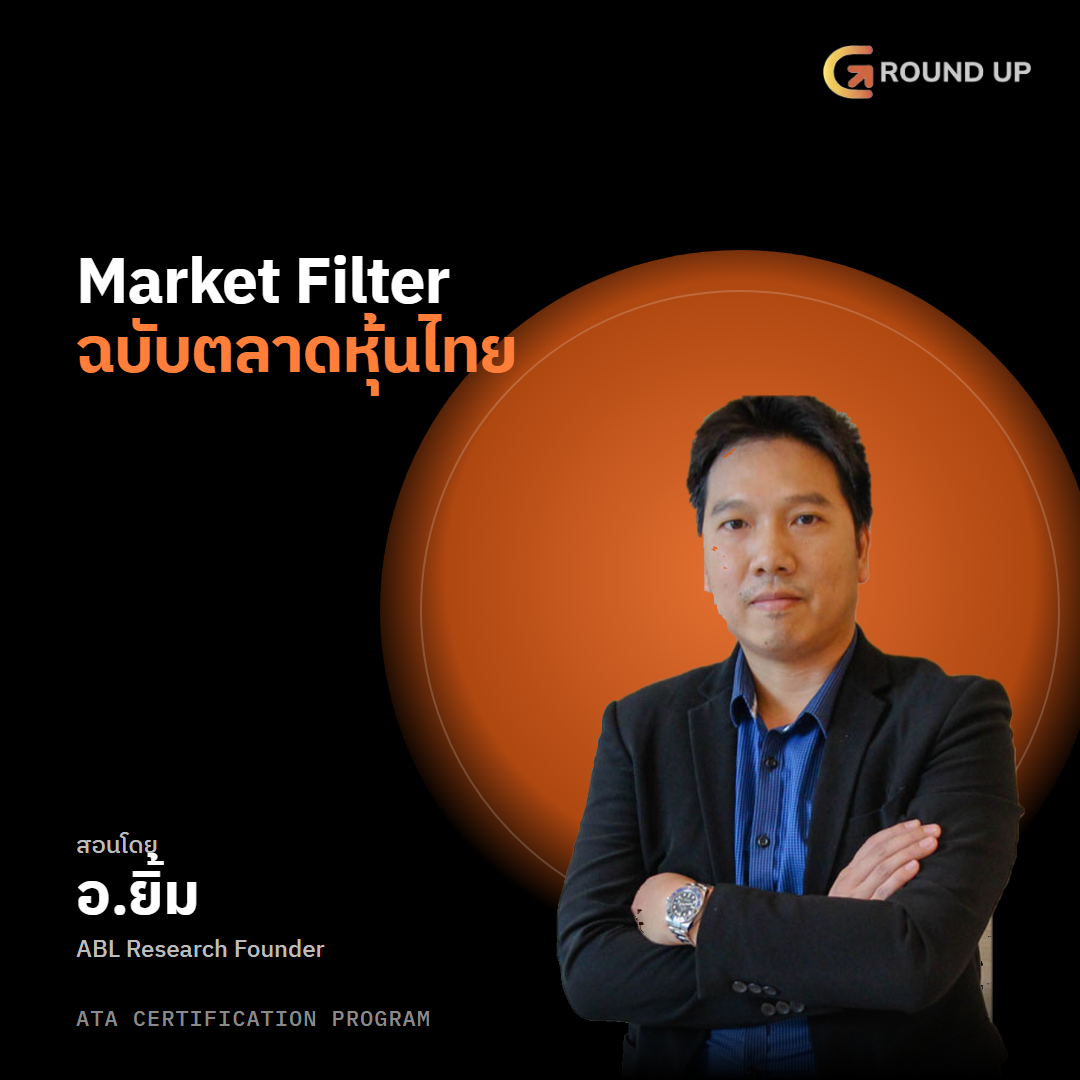
Market Filter ฉบับตลาดหุ้นไทย (ATA Certification Program)
About Course
Market Filter ฉบับตลาดหุ้นไทย
วิชานี้อยู่ในหลักสูตร Algorithmic Trading in Action (ATA) Certification Program — Quant Series
ของ GroundUp Academy เรียนแบบ Video on Demand ดูย้อนหลังได้ตลอด
สอนโดย พี่ฟุ Financial Engineer
เริ่มจากทำความเข้าใจแนวคิด Momentum และการจัดอันดับหุ้นแบบ Cross-sectional
จากนั้นสร้างระบบ Baseline ใน AmiBroker ทดสอบ Market Regime Filter หลายรูปแบบ และวิเคราะห์ความทนทานของกลยุทธ์
ปิดท้ายด้วย Data Bias, Robustness Testing และแนวทางนำระบบไปใช้งานจริง
เรียนผ่าน AmiBroker และแนวคิด Quantitative Trading
Module 1: Momentum Strategy Foundations
1.1 Momentum & Ranking Concepts
ทำความเข้าใจ Cross-sectional Momentum เทียบกับ Time-series Momentum เหตุผลที่ต้องใช้ ranking รวมถึง Momentum Crash และหลักการเลือก Universe ของหุ้น
1.2 Clenow Momentum Ranking
สร้าง Momentum Score ด้วย Exponential Regression Slope และ Annualized Slope พร้อมใช้ R² (Coefficient of Determination) เพื่อวัดคุณภาพของแนวโน้ม
1.3 Portfolio Construction & Trading Rules
ออกแบบกฎด้วย MA100 Trend Filter, 15% Gap Filter, Top 20% Rank Cutoff และ Index Filter ด้วย MA200 พร้อมกำหนด Weekly Rebalance และ Bi-weekly Position Resizing
1.4 Portfolio Weighting
เปรียบเทียบ Market-cap Weighting กับ Risk Parity และแนวคิดการกระจายน้ำหนักของ Portfolio
Module 2: Building the Baseline in AmiBroker
2.1 Position Sizing & Ranking
สร้างระบบพื้นฐานด้วย SetPositionSize(), PositionScore และ MaxOpenPositions เพื่อควบคุมจำนวนและขนาดของ Position
2.2 Execution Assumptions
กำหนด Trade Delays สำหรับ Next-bar Open, Round Lot 100 และต้นทุนการซื้อขาย เช่น Commission และ VAT เพื่อให้ Backtest ใกล้เคียงการใช้งานจริงมากขึ้น
Module 3: Market Regime Filter — Test 1–5
3.1 Regime Filter Foundations
ทดสอบ Market Regime Filter หลายรูปแบบ เพื่อศึกษาว่าการจำกัดการเปิด Position ในสภาวะตลาดที่แตกต่างกันส่งผลต่อระบบ Momentum อย่างไร
3.2 Moving Average Parameter Plateau
ทดสอบช่วง Moving Average ตั้งแต่ MA100–250 เพื่อดู Parameter Plateau แทนการเลือก Parameter ที่ให้ผลดีที่สุดเพียงจุดเดียว
3.3 Momentum & Trend Regime Signals
ทดสอบ ROC 12M และ Dual Moving Average เช่น MA50/200 เพื่อใช้แบ่ง Bull / Bear Regime ของตลาด
3.4 Market Breadth Filter
สร้าง Breadth Filter จากสัดส่วนหุ้นที่อยู่เหนือ MA200 โดยใช้ AddToComposite ใน AmiBroker
3.5 Regime Actions
เปรียบเทียบวิธีตอบสนองต่อ Bear Regime ได้แก่ No-new-buys, Liquidate และ Scale Exposure ลงเหลือ 50%
3.6 Whipsaw & Confirmation
ศึกษาปัญหา Whipsaw, จำนวนครั้งที่ Regime Switch และการใช้ N-day Confirmation เพื่อลด False Signal
Module 4: Market Regime Filter — Test 6–10
4.1 Extended Regime Tests
ทดสอบ Market Filter เพิ่มเติมจาก Test 6–10 และเปรียบเทียบประสิทธิภาพกับ Filter ชุดแรก
4.2 Sub-period Analysis
วิเคราะห์ผลลัพธ์แยกตามช่วงตลาดสำคัญ เช่น 2008, 2011, 2018, 2020 และ 2022–2025 เพื่อดูว่าระบบตอบสนองต่อ Market Regime ที่แตกต่างกันอย่างไร
4.3 Robustness Across Parameters
ตรวจสอบความสม่ำเสมอของผลลัพธ์ผ่าน Parameter Plateau ของ MA100–250, ROC 12M, Dual MA และ Breadth Filter
4.4 Filter Action Comparison
เปรียบเทียบ No-new-buys, Liquidate และ Scale 50% รวมถึงวิเคราะห์ Whipsaw, N-day Confirmation และ Regime Switch Count
Module 5: Data Bias & Strategy Robustness
5.1 Survivorship & Historical Data Bias
ทำความเข้าใจ Survivorship Bias, Delisted Symbols และ Historical Index Constituents เพื่อป้องกันผล Backtest ที่ดีเกินความเป็นจริง
5.2 Look-ahead Bias & Curve Fitting
ศึกษาปัญหา Look-ahead Bias, Curve Fitting และเหตุผลที่ไม่ควร Optimize Parameter จนเกินไป
5.3 In-sample & Out-of-sample Testing
แบ่งข้อมูลเป็น In-sample และ Out-of-sample พร้อมแนวคิด Walk-forward เพื่อประเมินความสามารถของระบบนอกข้อมูลที่ใช้พัฒนา
5.4 Monte Carlo & Performance Analysis
ใช้ Monte Carlo Simulation และวิเคราะห์ CAGR, Max Drawdown, MAR Ratio, Ulcer Index, % Exposure และ Rolling Returns
5.5 Sub-period Performance
อ่านผลลัพธ์แยกตามช่วงเวลา เพื่อดูว่าผลตอบแทนของระบบเกิดขึ้นสม่ำเสมอหรือกระจุกตัวอยู่เพียงบาง Market Regime
Module 6: Deployment & Practical Workflow
6.1 Pre-live Checklist
สร้าง Checklist ก่อนนำระบบไปใช้งานจริง ทั้งด้านข้อมูล กฎการซื้อขาย Position Sizing และต้นทุนการเทรด
6.2 Drawdown Tolerance
ประเมินระดับ Drawdown ที่สามารถยอมรับได้ และเชื่อมโยงผล Backtest เข้ากับความสามารถในการถือระบบจริง
6.3 Weekly Execution Routine
ออกแบบ Workflow รายสัปดาห์สำหรับ Ranking, Rebalance, Position Resizing และตรวจสอบ Market Regime
6.4 Live vs Backtest Monitoring
ติดตามความแตกต่างระหว่างผล Live Trading กับ Backtest ผ่าน Tracking Error เพื่อหาปัญหาจาก Execution หรือ Data
6.5 Strategy Extensions
ต่อยอดระบบด้วยแนวคิด Multi-timeframe Filter และ Framework อื่นสำหรับปรับปรุง Momentum Strategy
ใบรับรอง
ผู้เรียนที่เรียนครบทุกวิชาในหลักสูตรและส่งโปรเจกต์ backtest ระบบเทรด 1 ระบบ
จะได้รับใบรับรองจาก GroundUp Academy
Course Content
Course Syllabus
-
Module 1.1 – Concept ของ momentum, ทำไมต้องใช้ ranking, สรุปกฎของ Clenow
45:42 -
Module 1.2 – Concept ของ momentum, ทำไมต้องใช้ ranking, สรุปกฎของ Clenow
24:01 -
Module 1.3 – Concept ของ momentum, ทำไมต้องใช้ ranking, สรุปกฎของ Clenow
14:49